L’essentiel à retenir : une donation enfant permet de transmettre de son vivant jusqu’à 100 000 € par parent et par enfant sans aucun droit de donation, un plafond qui se renouvelle tous les 15 ans. Au-delà, des droits de donation s’appliquent selon un barème progressif, sauf à passer par un don manuel ponctuel ou un présent d’usage lors d’un événement familial. La donation-partage reste la solution la plus sûre pour anticiper sa succession et éviter les conflits entre héritiers.
Faire une donation enfant, c’est transmettre une somme d’argent, un bien immobilier ou des parts de société à son fils ou sa fille, de son vivant, sans attendre la succession. C’est un acte juridique encadré par le Code civil, qui obéit à des règles fiscales précises et à des plafonds d’abattement réactualisés périodiquement. Avant de signer quoi que ce soit, mieux vaut comprendre les mécanismes en jeu, histoire de ne pas se retrouver avec une mauvaise surprise fiscale ou, pire, un conflit familial des années plus tard.
Sommaire
- Qu’est-ce qu’une donation à un enfant ?
- Les différents types de donation à un enfant
- Combien peut-on donner à son enfant sans payer d’impôt ?
- Les avantages fiscaux et patrimoniaux de la donation
- Donation aux petits-enfants et présent d’usage
- Comment faire une donation à son enfant : les démarches
- Les règles à connaître pour éviter les litiges
| Type de transmission | Particularité principale |
|---|---|
| Don manuel | Remise directe d’argent ou de biens, déclaration simplifiée aux impôts |
| Donation notariée | Obligatoire pour l’immobilier, passage devant notaire |
| Donation-partage | Répartition figée entre plusieurs enfants, valeur bloquée au jour de l’acte |
| Présent d’usage | Cadeau proportionné à l’occasion d’un événement, hors abattement |
| Don familial de somme d’argent | Abattement spécifique cumulable, sous conditions d’âge |
Qu’est-ce qu’une donation à un enfant ?
Une donation entre vifs désigne le transfert gratuit et immédiat d’un bien du patrimoine d’un parent vers celui de son enfant. Contrairement à l’héritage, elle intervient du vivant du donateur, ce qui change tout sur le plan fiscal et juridique. On parle aussi de transmission de patrimoine anticipée, un terme qui résume bien l’idée : donner maintenant plutôt que de laisser la succession tout gérer plus tard.
Cette opération peut porter sur une somme d’argent, un bien immobilier, des titres financiers ou même une entreprise familiale. Elle suppose toujours une intention de donner (l’animus donandi) et une acceptation du bénéficiaire, même tacite. Dans les faits, la donation enfant la plus courante reste le virement d’argent pour aider à l’achat d’un premier logement ou financer des études.
Pourquoi les parents y pensent-ils de plus en plus tôt ? Parce que les abattements fiscaux se renouvellent dans le temps, et qu’anticiper permet d’optimiser la fiscalité sur plusieurs décennies plutôt qu’en une seule fois au moment du décès.
Les différents types de donation à un enfant
Il n’existe pas une seule façon de transmettre. Chaque formule répond à un besoin différent, selon la nature du bien et le nombre d’enfants concernés.
Le don manuel
Le don manuel est la forme la plus simple : un virement bancaire, un chèque ou la remise d’espèces. Aucun acte notarié n’est exigé, mais une déclaration aux impôts reste obligatoire via le formulaire dédié, dans le mois suivant le don (délai à vérifier selon la réglementation en vigueur). C’est souvent le moyen privilégié pour un coup de pouce financier ponctuel, sans formalisme lourd.
La donation notariée
Dès qu’un bien immobilier entre en jeu, la donation notariée devient incontournable. L’acte authentique sécurise la transmission, fixe la valeur du bien et protège les droits de chacun. Elle a un coût (émoluments et frais d’enregistrement) mais offre une traçabilité juridique solide en cas de contestation future.
La donation-partage
Quand plusieurs enfants sont concernés, la donation-partage permet de répartir les biens de son vivant tout en figeant leur valeur au jour de l’acte. Cet avantage évite les disputes lors de la succession, puisque la valeur ne sera pas réévaluée au décès du donateur. C’est, selon moi, l’option la plus pacifiante pour les familles avec plusieurs héritiers.
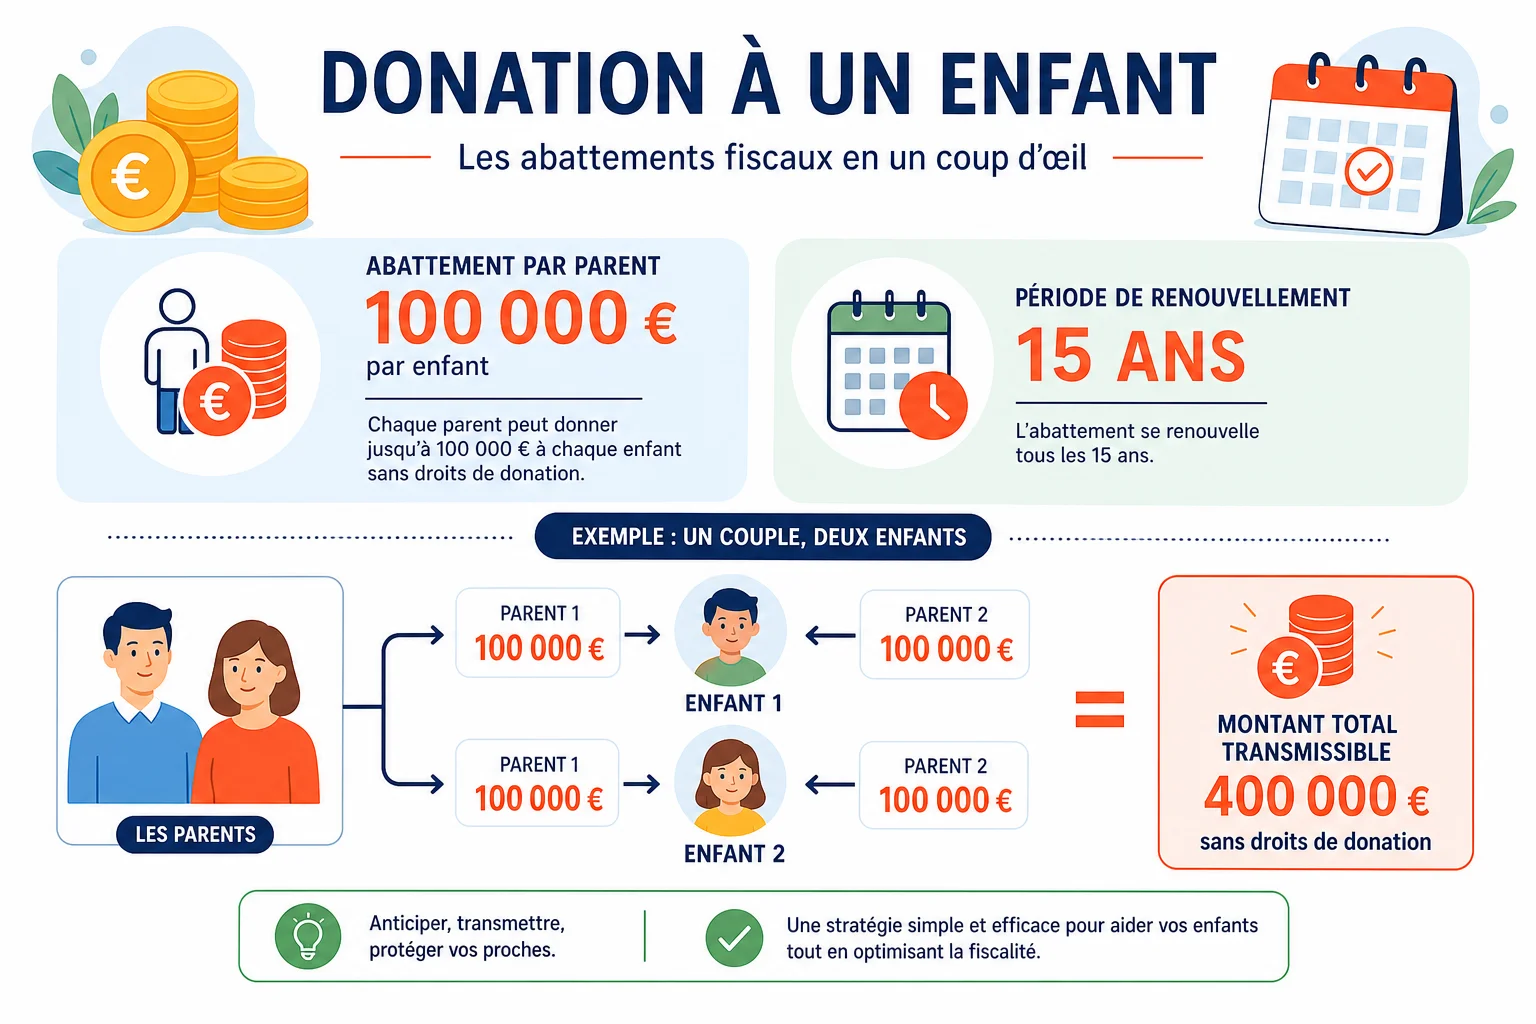
Combien peut-on donner à son enfant sans payer d’impôt ?
L’abattement de 100 000 € par parent
Chaque parent peut donner jusqu’à 100 000 € à chacun de ses enfants sans qu’aucun droit de donation ne soit dû (montant à vérifier sur le site officiel des impôts). Concrètement, un couple avec un enfant unique peut donc transmettre jusqu’à 200 000 € en franchise totale d’impôt. Au-delà de ce seuil, un barème progressif s’applique, avec des taux qui grimpent rapidement selon la tranche concernée.
Le cumul des abattements et leur renouvellement
L’abattement fiscal de 100 000 € se renouvelle tous les 15 ans. Autrement dit, un parent peut donner ce montant, attendre 15 ans, puis recommencer sans fiscalité supplémentaire. Pour une famille nombreuse, ce mécanisme change la donne : chaque enfant bénéficie de son propre plafond, indépendamment de ses frères et sœurs. Si vous jonglez déjà avec l’organisation d’une famille nombreuse, sachez que la répartition équitable des donations mérite autant d’attention que le reste.
Un parent isolé bénéficie des mêmes abattements qu’un couple, mais ne peut transmettre que sa propre part, ce qui divise mécaniquement le capital transmissible par deux par rapport à un couple. Cette réalité mérite d’être anticipée, notamment en consultant les droits du parent isolé.
Les avantages fiscaux et patrimoniaux de la donation
Donner de son vivant n’est pas qu’une question de générosité. C’est aussi une stratégie patrimoniale réfléchie, qui allège la fiscalité future et simplifie la succession.
- Réduire l’assiette taxable de la succession en sortant des biens du patrimoine avant le décès
- Profiter du renouvellement des abattements tous les 15 ans pour transmettre par étapes
- Anticiper les besoins réels des enfants (études, achat immobilier, création d’entreprise)
- Éviter les conflits grâce à une donation-partage qui fige les valeurs entre héritiers
- Transmettre un bien tout en conservant l’usufruit, via un démembrement de propriété
Le démembrement est d’ailleurs une option souvent sous-estimée. En donnant la nue-propriété d’un bien tout en gardant l’usufruit, le parent continue à percevoir des revenus ou à habiter le logement, tout en réduisant la base taxable de la donation. C’est un montage qui demande l’accompagnement d’un notaire, mais qui peut faire une réelle différence sur le long terme. Pour gérer sereinement ces décisions financières, un point sur le budget familial en amont aide à clarifier ce qu’on peut réellement donner sans se mettre en difficulté.
Donation aux petits-enfants et présent d’usage
Le don familial de somme d’argent
Les grands-parents peuvent aussi transmettre à leurs petits-enfants via le don familial de somme d’argent, un dispositif cumulable avec l’abattement classique. Ce don bénéficie d’un plafond spécifique (montant à vérifier sur le site officiel), à condition que le donateur ait moins de 80 ans et le bénéficiaire soit majeur. C’est un bon complément pour aider un petit-enfant à financer son permis de conduire ou son premier appartement.
Le présent d’usage : règles et limites
Le présent d’usage correspond à un cadeau offert à l’occasion d’un événement précis : anniversaire, réussite à un examen, mariage. Il échappe totalement aux droits de donation, à condition de rester proportionné aux revenus et au patrimoine du donateur. Attention cependant : un chèque de 20 000 € pour un anniversaire ne sera jamais considéré comme un simple présent d’usage par l’administration fiscale, mais bien comme une donation déguisée. La frontière entre les deux reste une appréciation au cas par cas, souvent source de litiges avec le fisc.
Comment faire une donation à son enfant : les démarches
Les étapes varient selon le type de bien transmis, mais certaines constantes reviennent systématiquement.
- Évaluer précisément le bien ou la somme à transmettre
- Choisir entre don manuel, donation notariée ou donation-partage selon la situation
- Prendre rendez-vous chez le notaire si le bien est immobilier ou si plusieurs enfants sont concernés
- Déclarer la donation à l’administration fiscale dans les délais impartis
- Conserver tous les justificatifs (acte notarié, formulaire fiscal, relevés bancaires)
Pour un enfant mineur, une autorisation parentale peut être nécessaire selon la nature de l’opération, notamment si un compte bancaire doit être ouvert ou géré en son nom. N’hésitez pas non plus à anticiper l’usage que fera votre enfant de cette somme, un peu comme on réfléchit à l’argent de poche selon l’âge pour l’habituer progressivement à gérer un budget.
Les règles à connaître pour éviter les litiges
La réserve héréditaire
La réserve héréditaire protège une part minimale du patrimoine destinée aux enfants, que le parent ne peut pas contourner même par donation. Donner trop à un enfant au détriment des autres peut donc être remis en cause après le décès, lors du calcul de la part réservataire. C’est pour cette raison que le pacte successoral et la donation-partage restent des outils précieux pour sécuriser juridiquement une répartition inégale, quand elle est justifiée.
Le rapport à la succession
Sauf mention contraire, toute donation enfant effectuée du vivant du parent est rapportable à la succession : sa valeur sera réintégrée fictivement dans le calcul du partage final entre héritiers. Ce mécanisme garantit l’équité entre frères et sœurs, sauf si la donation a été faite « hors part successorale », une mention qui doit être explicitement prévue dans l’acte. Dans une famille recomposée, ces questions de rapport et de réserve héréditaire se complexifient nettement, d’où l’intérêt de consulter un notaire en amont plutôt qu’après coup.
Chiffres clés
- L’abattement pour une donation enfant s’élève à 100 000 € par parent et par enfant (montant à vérifier sur le site officiel)
- Ce plafond se renouvelle tous les 15 ans, permettant des donations successives sans fiscalité
- Le don familial de somme d’argent est cumulable avec l’abattement classique sous conditions d’âge
- La donation-partage fige la valeur des biens au jour de l’acte, et non au jour du décès
FAQ
Quel est le montant maximum d’une donation enfant sans impôt ?
Chaque parent peut donner jusqu’à 100 000 € par enfant sans droits de donation, soit 200 000 € pour un couple (montants à vérifier sur le site officiel des impôts). Ce plafond se renouvelle tous les 15 ans.
Faut-il obligatoirement passer par un notaire pour une donation ?
Non, un simple don manuel suffit pour une somme d’argent. En revanche, la donation d’un bien immobilier exige systématiquement un acte notarié.
Peut-on donner plus à un enfant qu’à un autre ?
C’est possible, mais la réserve héréditaire limite cette liberté. La différence devra être compensée lors de la succession, sauf mention « hors part » validée juridiquement.
Le présent d’usage est-il vraiment exonéré d’impôt ?
Oui, tant qu’il reste proportionné aux revenus du donateur et lié à un événement précis. Un montant disproportionné peut être requalifié en donation classique par l’administration fiscale.
Une donation peut-elle être annulée ?
En principe non, une donation entre vifs est irrévocable, sauf exceptions prévues par la loi (ingratitude du bénéficiaire, inexécution de charges imposées). D’où l’importance de bien réfléchir avant de signer.