L’essentiel à retenir : un budget familial bien construit repose sur trois piliers. D’abord, le calcul précis des revenus du ménage. Ensuite, le suivi régulier des dépenses du foyer. Enfin, la mise en place d’une épargne familiale stable. La règle 50/30/20 reste la méthode la plus simple pour répartir son argent, à condition de l’adapter à sa propre situation. Un fonds d’urgence et un bon tableau de suivi budgétaire font ensuite toute la différence au quotidien.
Un budget familial, c’est tout simplement l’organisation des entrées et sorties d’argent d’un foyer sur un mois ou une année. Concrètement, il s’agit de connaître ses revenus, de lister ses charges, puis de décider où va chaque euro. Sans cet exercice, difficile de savoir si on vit au-dessus de ses moyens. C’est aussi compliqué de se projeter sur un projet d’épargne. Chez nous, ce suivi a changé pas mal de choses. Je vous explique donc comment faire pareil, étape par étape.
Sommaire
- Qu’est-ce qu’un budget familial et pourquoi en établir un
- Les 5 étapes pour créer son budget familial
- Les catégories de dépenses essentielles à inclure
- Appliquer la règle 50/30/20 au budget familial
- Outils et tableaux pour suivre son budget au quotidien
- Astuces pour économiser et prévoir les imprévus
- Impliquer toute la famille dans la gestion financière
- FAQ sur le budget familial
| Catégorie de dépense | Exemples concrets |
|---|---|
| Logement | Loyer ou crédit, charges de copropriété, taxe foncière |
| Alimentation | Courses, cantine scolaire, repas pris à l’extérieur |
| Transport | Carburant, assurance auto, abonnement transports en commun |
| Enfants | Garde, activités extrascolaires, vêtements, argent de poche |
| Loisirs | Sorties, abonnements streaming, vacances |
| Épargne | Fonds d’urgence, projets à moyen terme, retraite |
Qu’est-ce qu’un budget familial et pourquoi en établir un
Un budget familial, c’est un document, papier ou numérique, qui recense tous les flux d’argent d’un foyer. On y note les salaires, les allocations, mais aussi le loyer, les courses, les loisirs. L’objectif n’est pas de se priver, mais d’y voir clair sur sa gestion des finances personnelles.
En effet, beaucoup de familles découvrent en faisant cet exercice qu’elles dépensent plus que prévu sur certains postes. C’est souvent le cas pour l’alimentation ou les abonnements oubliés. Un plan financier familial permet justement de repérer ces fuites invisibles. C’est aussi un outil précieux en cas de coup dur : maladie, perte d’emploi ou simple baisse de revenus temporaire.
Point clé : un budget familial n’est pas une contrainte. C’est un outil de liberté qui vous permet de savoir exactement ce que vous pouvez vous offrir, sans culpabiliser.
Par ailleurs, pour les familles nombreuses, la répartition des charges demande une organisation particulière. Si c’est votre cas, l’article sur l’organisation d’une famille nombreuse complète bien cette réflexion budgétaire.
Les 5 étapes pour créer son budget familial
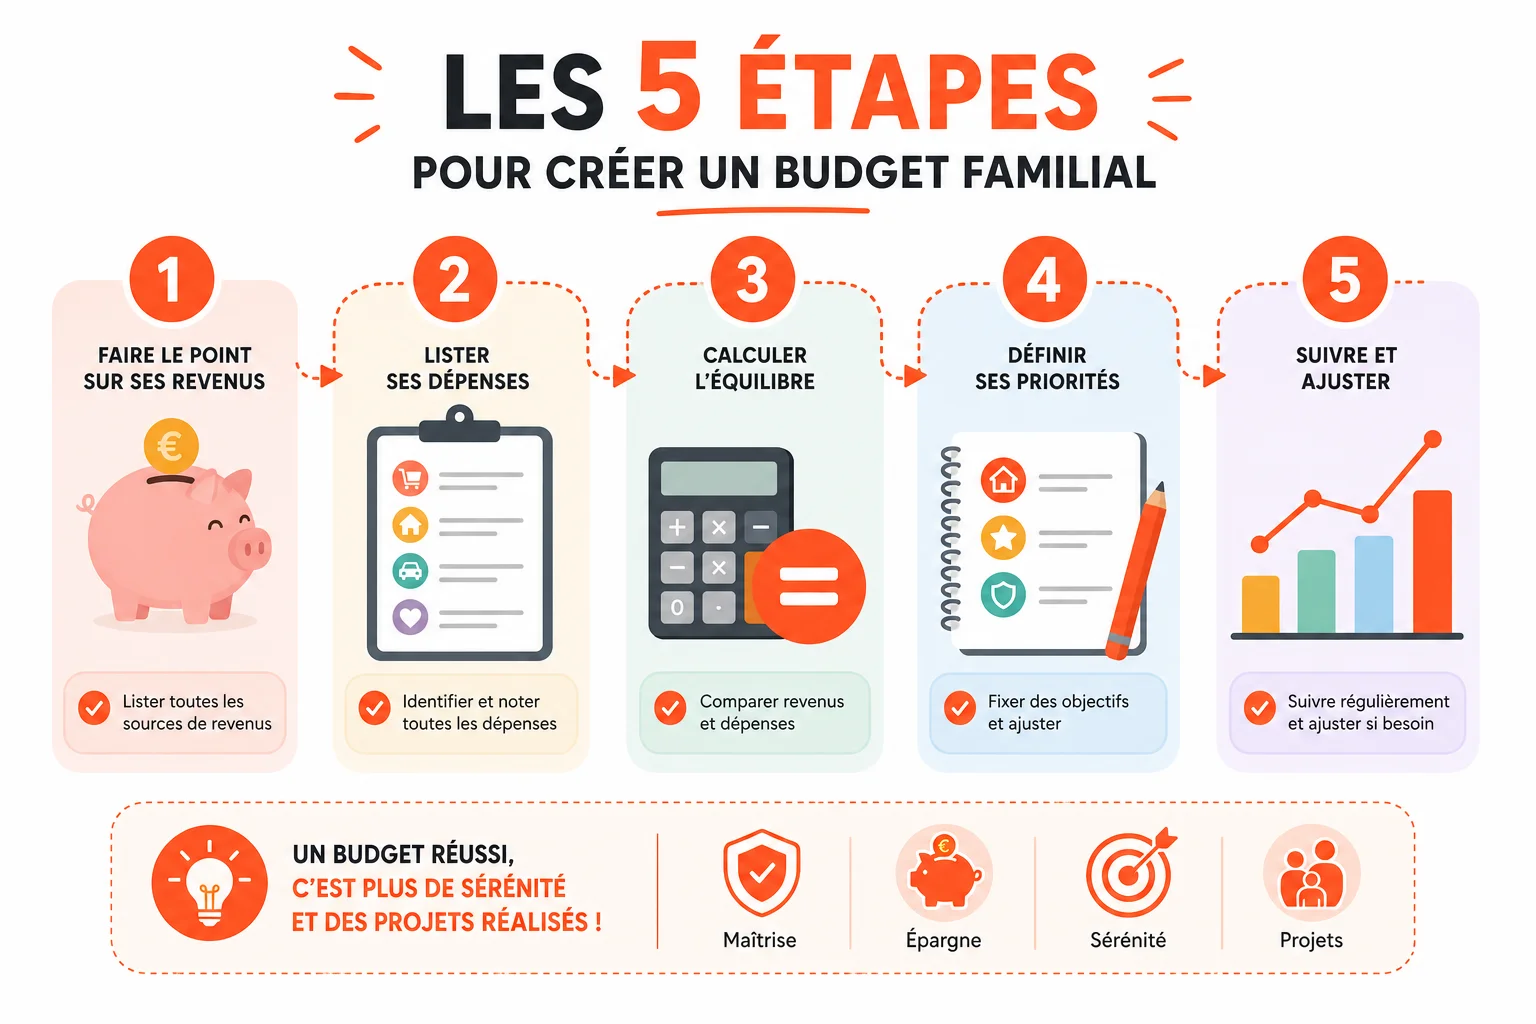
Construire un budget familial solide tient en cinq étapes simples, à reprendre chaque mois pour affiner le résultat. Voici la méthode que j’utilise depuis des années avec mes filles.
Additionner tous les revenus du ménage
Première étape : lister tous les revenus du ménage, salaires nets, primes, allocations familiales, pensions alimentaires éventuelles. Ne négligez aucune rentrée d’argent, même les petits compléments comptent sur une année entière.
Lister et classer les dépenses mensuelles
Ensuite, répertoriez chaque dépense en distinguant les frais fixes et variables. Trois mois de relevés bancaires suffisent généralement pour avoir une vision fidèle de vos habitudes réelles.
Fixer des objectifs d’épargne réalistes
Enfin, avant de passer au suivi : définissez un montant d’épargne mensuel atteignable, même modeste. Mieux vaut mettre de côté une petite somme régulièrement qu’un gros montant impossible à tenir sur la durée.
- Additionner salaires et revenus annexes du couple
- Recenser les charges fixes sur trois mois
- Noter les dépenses variables au jour le jour
- Comparer revenus et dépenses totales
- Fixer un objectif d’épargne mensuel réaliste
Les catégories de dépenses essentielles à inclure
Un budget familial complet doit couvrir l’ensemble des postes, pas seulement les plus visibles. En effet, beaucoup de parents oublient les dépenses annuelles comme l’assurance habitation ou les vacances. Pourtant, ces dépenses pèsent lourd une fois ramenées au mois.
Charges fixes : logement, assurances, abonnements
Les charges fixes regroupent le loyer ou le crédit immobilier, les assurances, l’électricité et tous les abonnements récurrents. Ces montants tombent chaque mois, qu’on le veuille ou non, et forment souvent la plus grosse part du budget.
Dépenses variables : alimentation, loisirs, enfants
Les dépenses variables fluctuent selon les mois : courses, sorties, vêtements des enfants, activités extrascolaires. C’est sur cette catégorie qu’on a le plus de marge de manœuvre pour ajuster son budget familial au quotidien.
La question du mode de garde pèse aussi lourd dans ce poste. Comparer crèche ou nounou permet souvent de faire des économies importantes selon votre situation familiale.
Appliquer la règle 50/30/20 au budget familial
La règle 50/30/20 consiste à répartir ses revenus du ménage en trois blocs. 50% pour les besoins essentiels, 30% pour les envies, et 20% pour l’épargne. Elle offre un repère simple pour cadrer un budget familial sans y passer des heures.
Dans la pratique, les 50% couvrent le logement, les factures et l’alimentation de base. Les 30% couvrent loisirs, restaurants et activités plaisir. Les 20% restants alimentent le fonds d’urgence ou des projets d’épargne à moyen terme.
Chiffres clés
- La répartition 50/30/20 reste la référence la plus citée en éducation financière pour structurer un budget simple
- Le logement constitue généralement le premier poste de dépense des ménages français
- Un fonds d’urgence équivalent à plusieurs mois de charges fixes est recommandé par la plupart des conseillers financiers
Toutefois, cette répartition reste indicative : une famille monoparentale ou nombreuse devra parfois l’ajuster. Les parents isolés trouveront des pistes concrètes dans notre guide sur les aides et droits du parent isolé pour alléger la part des besoins essentiels.
Outils et tableaux pour suivre son budget au quotidien
Un bon tableau de suivi budgétaire ne sert à rien s’il reste à moitié rempli dans un tiroir. Le secret, c’est de choisir un outil adapté à ses habitudes. Il faut aussi le mettre à jour chaque semaine, pas seulement en fin de mois.
Applications mobiles et comparatif
Il existe plusieurs applications de gestion de budget gratuites qui synchronisent automatiquement les comptes bancaires et catégorisent les dépenses. Certaines proposent des alertes de dépassement. C’est utile quand on a tendance à oublier un abonnement souscrit six mois plus tôt.
Modèle de tableau Excel à télécharger
Pour celles qui préfèrent garder la main, un tableau Excel classique fonctionne très bien. Il suffit d’une colonne revenus, une colonne charges fixes, une colonne dépenses variables, et une ligne de solde mensuel. C’est simple, mais très efficace pour visualiser son budget familial d’un coup d’œil.
Astuces pour économiser et prévoir les imprévus
Au-delà du suivi, un budget familial solide intègre une marge pour l’imprévu. Une panne de voiture ou une réparation urgente arrive toujours au pire moment. Mieux vaut donc l’avoir anticipée.
Constituer un fonds d’urgence
Le fonds d’urgence doit idéalement couvrir plusieurs mois de charges fixes. Commencez petit : même 30 euros par mois, virés automatiquement sur un compte dédié, finissent par constituer un vrai matelas de sécurité.
Réduire les dépenses superflues sans frustration
Pas besoin de se priver de tout pour faire des économies au quotidien. Revoir les abonnements inutilisés, cuisiner un peu plus souvent ou comparer les prix avant un achat : tout cela suffit déjà à dégager une marge intéressante.
- Automatiser un virement épargne dès réception du salaire
- Traquer les abonnements doublons ou oubliés
- Privilégier les achats groupés ou en promotion
- Comparer les assurances et fournisseurs d’énergie chaque année
La charge mentale liée à ces arbitrages financiers pèse souvent sur un seul parent du foyer. Notre dossier sur la charge mentale parentale aborde justement cette répartition invisible du travail domestique et financier.
Impliquer toute la famille dans la gestion financière
Un budget familial fonctionne mieux quand toute la maison y participe, enfants compris. Ce n’est pas qu’une affaire de parents. Apprendre la valeur de l’argent dès le plus jeune âge aide les enfants à devenir des adultes responsables sur le plan financier.
Chez nous, on fait un point mensuel simple autour de la table, dix minutes suffisent. Mes filles savent combien coûte une sortie ciné ou un abonnement. Et ça change leur rapport à l’argent de poche.
Donner un montant régulier à ses enfants reste un excellent outil pédagogique. Notre article sur l’argent de poche selon l’âge vous aidera à fixer un montant adapté.
Par ailleurs, pour le couple, dégager du temps pour parler finances sans stress demande parfois de s’organiser autrement. Prendre un peu de recul, voire trouver du temps pour soi, aide aussi à aborder ces discussions avec plus de sérénité.
FAQ
Combien de temps faut-il consacrer à son budget familial chaque mois ?
Comptez environ une heure par mois pour mettre à jour votre tableau de suivi budgétaire une fois la routine installée. Les premiers mois demandent un peu plus de temps, le temps de bien classer toutes les dépenses.
Faut-il un compte joint pour gérer un budget familial ?
Ce n’est pas obligatoire. Certains couples préfèrent garder des comptes séparés, avec une répartition des charges proportionnelle aux revenus de chacun. D’autres optent pour un compte commun dédié aux dépenses du foyer.
Comment adapter son budget en cas de naissance ?
Un nouvel enfant augmente les dépenses variables (garde, équipement, santé). En parallèle, les revenus peuvent baisser temporairement pendant le congé parental. Pensez à vérifier vos droits via notre guide sur le congé supplémentaire de naissance (conditions susceptibles d’évoluer, vérifiez sur le site officiel).
Quelle part du revenu faut-il épargner chaque mois ?
La règle 50/30/20 recommande environ 20%, mais ce chiffre reste indicatif. L’essentiel est de trouver un montant d’épargne familiale que vous pouvez maintenir durablement. Il ne doit pas mettre en difficulté vos charges fixes.
Un budget familial fonctionne-t-il pour une famille monoparentale ?
Oui, le principe reste identique, mais la marge de manœuvre est souvent plus réduite avec un seul revenu. Notre article sur les aides destinées aux parents isolés recense les dispositifs qui peuvent alléger certaines charges.